
Pagos en efectivo en España: el límite de 1.000 €, la excepción del no residente y la multa del 25 %
Desde 2021 una operación de 1.000 € o más no puede pagarse en efectivo en España cuando una de las partes es empresario o profesional, ni siquiera en parte, y trocear la factura no sirve. El particular que vive fuera tiene un techo de 10.000 € que el vendedor debe probar. La multa es el 25 % del efectivo, compartida por pagador y receptor, y quien lo denuncia en tres meses se libra. Qué es efectivo, los ejemplos de la Agencia Tributaria, la declaración en frontera y el techo europeo de 2027.
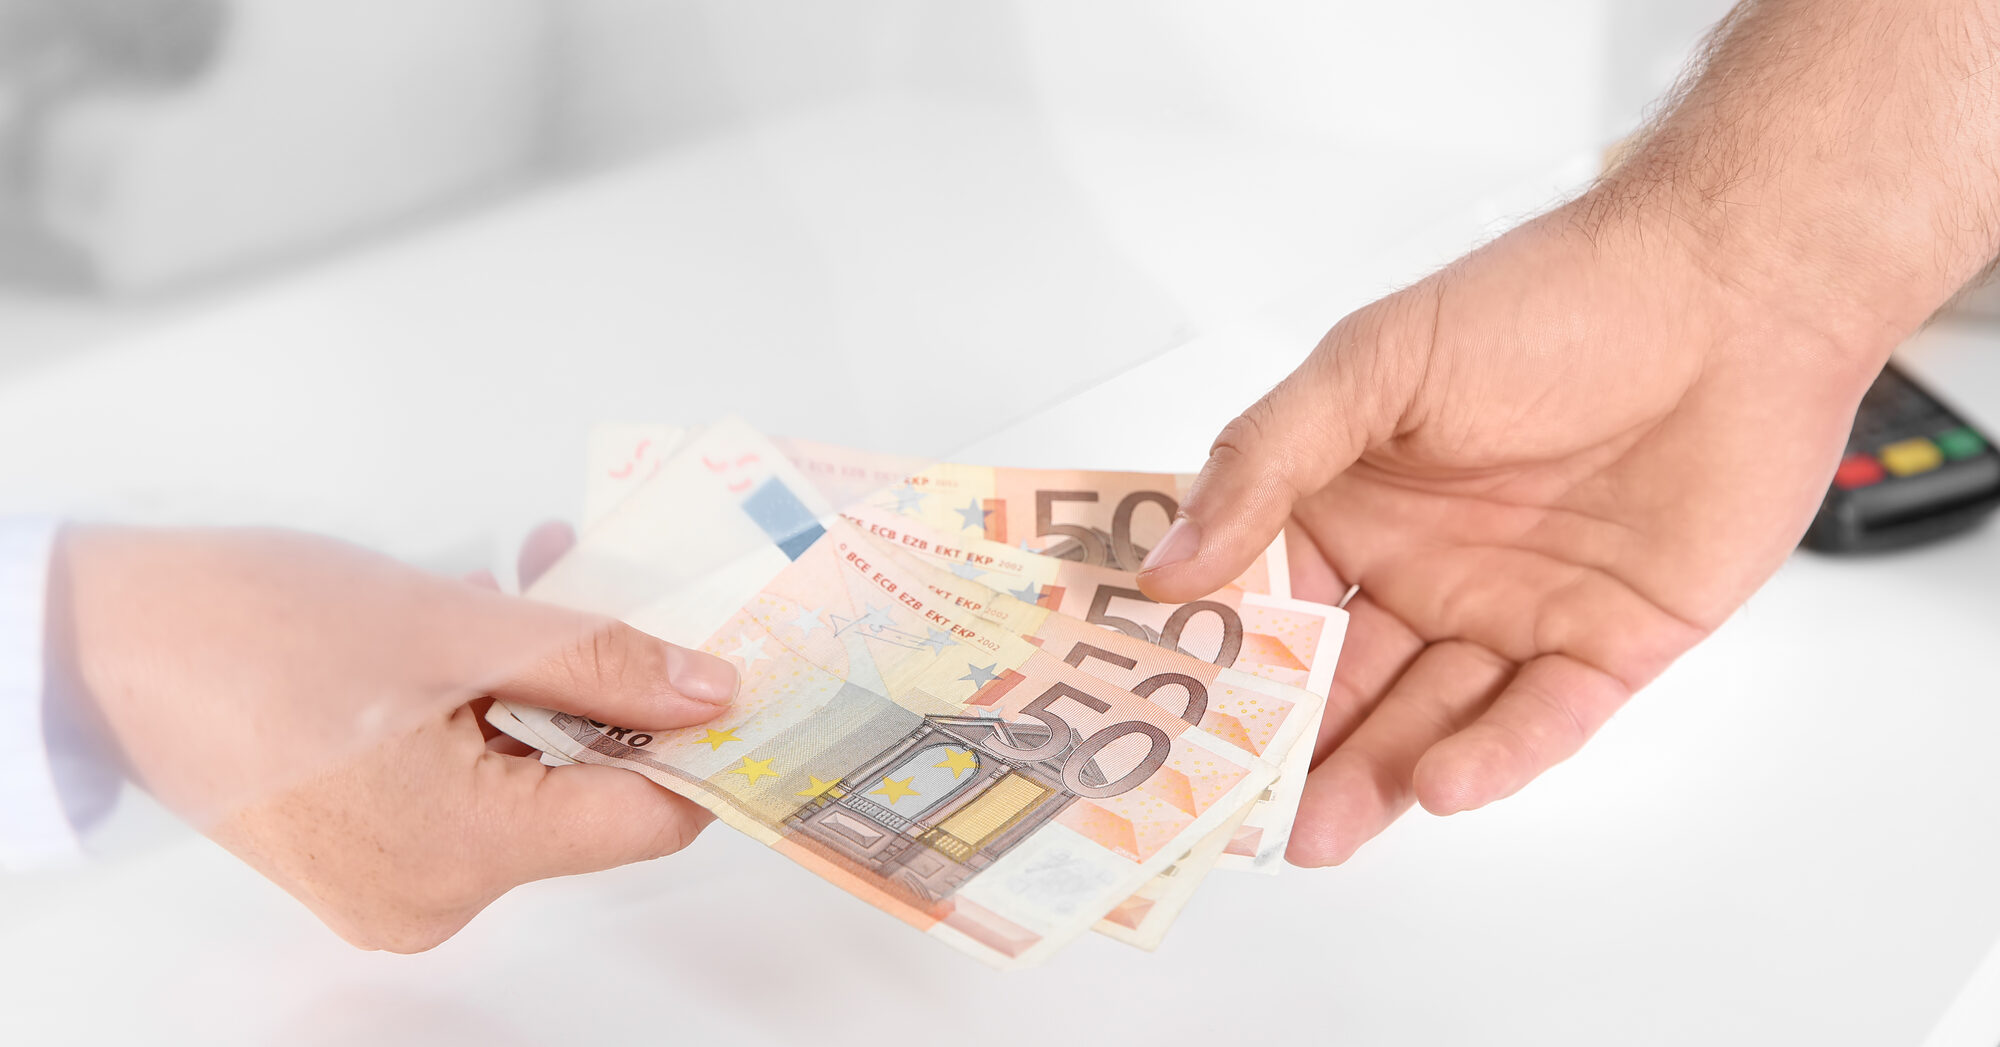
El baño está terminado y el albañil dice su precio: 4.000 €, «o 3.500 € si me paga en billetes». El vendedor que le ofrece un coche de segunda mano dice lo mismo con otra cifra. Antes de contar el dinero, sepa lo que vale esa oferta para la Agencia Tributaria: una multa de la cuarta parte de lo que se pague en efectivo, de la que usted y la otra parte responden juntos y que la Agencia puede cobrar entera a cualquiera de los dos. Desde el 11 de julio de 2021 ninguna operación de 1.000 € o más puede pagarse en efectivo en España cuando una de las partes actúa como empresario o profesional. Un particular que no vive en España tiene un techo más alto, 10.000 €, y hay que probarlo, no darlo por supuesto. Esta nota lee la regla tal como está en octubre de 2026: la ley, los criterios que la Agencia Tributaria publica en su propia base de preguntas y respuestas, el deber, distinto, de declarar el efectivo que se transporta, y el techo europeo que llega en julio de 2027.
La regla en una frase
La regla es el artículo 7 de la Ley 7/2012, la ley antifraude de aquel año: No podrán pagarse en efectivo las operaciones, en las que alguna de las partes intervinientes actúe en calidad de empresario o profesional, con un importe igual o superior a 1.000 euros o su contravalor en moneda extranjera. Tres expresiones hacen casi todo el trabajo. «Operaciones»: el límite mira el precio de todo el negocio, no el tamaño de cada pago. «Alguna de las partes»: basta un empresario en cualquiera de los dos lados, de modo que la regla obliga al cliente particular de una tienda, de un taller o de un dentista tanto como al comerciante. Y «igual o superior»: una factura de exactamente 1.000 € ya está por encima de la raya.
El importe es el total, impuestos incluidos. El ejemplo de la propia Agencia es un trabajo con una base imponible de 900 € que con el IVA se convierte en 1.089 €: no puede pagarse en efectivo, y la misma cuenta vale en Canarias con el IGIC en lugar del IVA. El límite era de 2.500 € cuando la regla empezó a aplicarse, el 19 de noviembre de 2012; la ley antifraude de 2021 lo bajó a 1.000 € para los pagos hechos desde el 11 de julio de 2021.
Quién «actúa en calidad de empresario o profesional»
Dos particulares pueden pagarse en efectivo entre sí sin que esta regla lo impida, sea cual sea el importe; el ejemplo de la Agencia es la venta de una vivienda entre dos particulares por 70.000 €. Lo mismo ocurre cuando un empresario vende algo de su patrimonio privado que nada tiene que ver con su negocio. Todo lo demás queda dentro: la tienda y su cliente, el concesionario y el comprador del coche, el profesional y el cliente, dos sociedades entre sí. También los salarios. La Agencia trata la paga de cada trabajador como una operación distinta, de modo que una nómina mensual de 1.000 € o más no puede entregarse en billetes, diga lo que diga el Estatuto de los Trabajadores sobre la moneda de curso legal.
El alquiler depende de quiénes sean las partes. El de un local de negocio o de una oficina queda dentro, porque el arrendatario es un empresario: no puede pagarse en efectivo si la renta periódica es de 1.000 € o más. El particular que alquila una vivienda no es empresario a estos efectos salvo, en palabras de la Agencia, únicamente, cuando para la ordenación de esta se utilice, al menos, una persona empleada con contrato laboral y a jornada completa. Eso saca de esta regla la mayoría de los alquileres de vivienda, pero no de la ley de arrendamientos, que dice El pago se efectuará a través de medios electrónicos y solo admite el efectivo como excepción, cuando alguna de las partes carece de cuenta bancaria o de acceso a medios electrónicos de pago, a petición de esa parte y en la propia vivienda (artículo 17.3 de la Ley de Arrendamientos Urbanos, para los contratos firmados desde el 26 de mayo de 2023).
Una sola operación, se corte como se corte
La propia ley cierra la puerta evidente. Para calcular el importe, se sumarán los importes de todas las operaciones o pagos en que se haya podido fraccionar la entrega de bienes o la prestación de servicios. La Agencia Tributaria ha publicado cómo aplica esa frase, caso por caso, en su base de datos INFORMA:
| El caso | ¿Efectivo? El razonamiento de la Agencia |
|---|---|
| Un trabajo de 1.800 € entre dos empresarios, pagado en dos plazos de 900 € en efectivo | No. Una sola operación de 1.800 € cuyo pago se ha fraccionado |
| Una compra de 1.500 € a un empresario: 800 € por transferencia y 700 € en efectivo | No. Una operación que supera el límite no puede pagarse en efectivo ni siquiera en parte; la multa se calcula sobre los 700 € |
| Un coche de 24.000 € comprado a un concesionario en 30 plazos mensuales de 800 € | No. Una operación de 24.000 €, no treinta de 800 € |
| Un servicio profesional presupuestado en 2.700 € y facturado en 18 sesiones mensuales de 150 € | No. Un único servicio, por muchas sesiones que requiera |
| Varios servicios sin relación entre sí al mismo cliente en un año, cada uno por debajo de 1.000 € | Sí. Las operaciones independientes no se suman |
| Mano de obra y materiales facturados por separado por el mismo profesional | Se suman. El cliente contrata un resultado, no dos cosas |
| Una reparación presupuestada en 900 €, con 300 € pagados por adelantado, que acaba en 1.200 € | Los 300 €, sí; los 900 € restantes, no. Desde que se sabe que el total supera el límite, el resto va por el banco |
| Una factura mensual de suministro de 4.000 €; un alquiler mensual de 900 € por un local | La factura, no; el alquiler, sí. En los contratos de tracto sucesivo el importe es el de cada periodo de facturación |
Sobre el pago parcial la Agencia no deja margen: esta operación no puede pagarse en efectivo, ni siquiera parcialmente. Con la misma lógica, una señal de 200 € en billetes para una cocina de 6.000 € es una infracción cuya base son 200 €. Cuando parte del precio se paga en especie, solo cuenta el dinero: en el ejemplo de la Agencia, el empresario que entrega un bien valorado en 5.000 € y recibe a cambio un coche valorado en 4.200 € y 800 € en dinero puede cobrar los 800 € en efectivo.
La excepción del no residente: 10.000 €, y solo si puede probarse
El límite sube a 10.000 € cuando el pagador sea una persona física que justifique que no tiene su domicilio fiscal en España y no actúe en calidad de empresario o profesional. Cada condición cuenta. A una sociedad extranjera se le aplican los 1.000 €. También a un extranjero que vive en España, lleve el pasaporte que lleve: lo que cuenta es el domicilio fiscal, no la nacionalidad. Y la excepción es del pagador: no permite a un empresario español pagar en efectivo a un proveedor extranjero.
La prueba es tan problema del vendedor como del comprador. La Agencia admite cualquier medio de prueba válido en Derecho, por ejemplo con el pasaporte o cualquier otra prueba documental suficiente que le sea facilitada o exhibida por el no residente y del que quede constancia. Si el comprador no lo acredita, el vendedor debe exigir otro medio de pago, porque es al vendedor a quien la Agencia puede preguntar después por qué cobró 6.000 € en billetes. Para un visitante la consecuencia práctica es sencilla: cuente con que el joyero, el hotel o el concesionario dejen constancia de su pasaporte, y no cuente con que acepten 10.000 € o más.
Un pago hecho fuera de España queda fuera de la regla, que solo se aplica en territorio español. Pero la Agencia puede pedir a un pagador domiciliado en España que pruebe que el dinero se pagó realmente en el extranjero, por ejemplo acreditando que disponía allí del efectivo o que declaró su paso por la frontera.
Qué es efectivo y qué no
Efectivo es más que billetes. La ley toma prestada la definición de la ley de prevención del blanqueo (Ley 10/2010, artículo 34), y la Agencia enumera el papel moneda y la moneda metálica de cualquier país, los cheques bancarios al portador en cualquier moneda y Cualquier otro medio físico, incluidos los electrónicos, concebido para ser utilizado como medio de pago a la persona portadora. La definición prestada se reescribió en 2021 y ahora nombra también las tarjetas prepago anónimas y el oro. Lleve el sobre billetes, un cheque al portador o un taco de tarjetas prepago anónimas, dé por hecho que el límite se aplica.
Una tarjeta, una transferencia, un adeudo domiciliado, Bizum o un cheque nominativo no son efectivo. Tampoco lo es el dinero ingresado en un banco: Esta limitación no resultará aplicable a los pagos e ingresos realizados en entidades de crédito. El cliente que paga 3.000 € en billetes en la ventanilla del banco del vendedor, en la cuenta del vendedor, identificándose e identificando la factura, ha cumplido. El vendedor que cobra los 3.000 € en la tienda y los ingresa esa misma tarde, no: la Agencia lo trata como un pago en efectivo cualquiera.
La multa: la cuarta parte del efectivo, y responden las dos partes
Incumplir el límite es una infracción administrativa grave que cometen las dos partes a la vez: Tanto el pagador como el receptor responderán de forma solidaria de la infracción que se cometa y de la sanción que se imponga. La multa es una multa pecuniaria proporcional del 25 por ciento de la base de la sanción, y la base es lo pagado en efectivo, no el exceso sobre 1.000 €. En el ejemplo de la Agencia, una operación de 12.000 € pagada en billetes supone una multa de 3.000 €, no dos, que la Agencia puede reclamar a cualquiera de las partes o a ambas.
Cuatro detalles completan el cuadro:
- No es una sanción tributaria. Las reducciones de la Ley General Tributaria por conformidad y pronto pago, las de nuestra nota sobre la presentación fuera de plazo, no se aplican. La ley tiene la suya: pagar después de notificada la propuesta de resolución y antes de la resolución reduce la multa en un 50 por ciento, al precio de renunciar a formular alegaciones, y un recurso posterior ante los tribunales hace perder la reducción.
- Se suma a la factura fiscal. La multa es compatible con las sanciones tributarias. En el ejemplo de la Agencia, el profesional que cobró 6.000 € en efectivo y no los declaró se enfrenta a la multa de 1.500 € y, aparte, a la regularización del ingreso no declarado; el gasto del cliente sigue siendo deducible si la factura y los libros están en orden.
- Dura cinco años. La infracción prescribe a los cinco años del día en que se cometió.
- La cobra la propia Agencia. Lo hace en periodo voluntario y en ejecutiva, con las herramientas que usa para las deudas tributarias, el embargo de cuentas bancarias incluido.
La multa no castiga ocultar ingresos. Castiga los billetes mismos: una operación declarada hasta el último céntimo se sanciona igual si se pagó en efectivo.
La salida: denunciarlo en tres meses
La ley premia a la parte que rompe filas. No hay responsabilidad para la parte que denuncia el pago ante la Agencia Tributaria dentro de los tres meses siguientes a la fecha del pago efectuado en incumplimiento de la limitación, indicando la operación, su importe y la identidad de la otra parte. La denuncia que la otra parte presente después se tiene por no formulada, y no hay premio para el empate: La presentación simultánea de denuncia por ambos intervinientes no exonerará de responsabilidad a ninguno de ellos. La denuncia se presenta en la sede electrónica de la Agencia, en «Colaborar con la Agencia Tributaria», «Denuncias», «Denuncia de pagos en efectivo», o en persona en sus registros. Quien pagó el mes pasado a un albañil en billetes, presionado, debe saber que esa puerta existe, y que se cierra.
Guarde el justificante cinco años
En toda operación que no puede pagarse en efectivo, las dos partes deberán conservar los justificantes del pago, durante el plazo de cinco años desde la fecha del mismo, para acreditar que se hizo por un medio distinto del efectivo, y aportarlos si la Agencia los pide. En la práctica es el justificante de la transferencia o el resguardo de la tarjeta guardado con la factura. Cinco años es uno más que los cuatro que tiene la Agencia para revisar una declaración, de modo que este papel sobrevive al expediente fiscal al que pertenece.
Llevar efectivo es otra regla: 10.000 € en la frontera, 100.000 € dentro de España
Pagar en efectivo y transportar efectivo se rigen por leyes distintas, y se confunden a menudo. La ley de prevención del blanqueo exige una declaración previa a quien entra en España o sale de ella con 10.000 € o más en medios de pago, y a quien mueve 100.000 € o más dentro del país (Ley 10/2010, artículo 34). Los modelos son el E-1 para los viajes hacia o desde un país de fuera de la Unión Europea y el S-1 para los viajes hacia o desde otro Estado miembro y para los movimientos dentro de España. Sin la declaración, los agentes proceden a la intervención provisional de la totalidad de los medios de pago objeto del movimiento, salvo un mínimo de supervivencia, y la multa va de 600 € hasta el 50 por ciento del valor de los medios de pago empleados. El real decreto-ley de 29 de septiembre de 2026 que modificó esta ley (Real Decreto-ley 25/2026) cambió sus reglas sobre criptoactivos y dejó estos umbrales como estaban.
Las dos reglas se encuentran en un punto. Un movimiento de efectivo declarado es lícito, pero no hace lícito un pago en efectivo: 15.000 € traídos al país con su declaración siguen sin poder entregarse a un concesionario español por un coche.
Desde el 10 de julio de 2027: un techo europeo de 10.000 €
El reglamento europeo contra el blanqueo fija, desde el 10 de julio de 2027, un techo de 10.000 € para los pagos en efectivo que acepte o haga quien comercie con bienes o preste servicios (Reglamento (UE) 2024/1624, artículos 80 y 90). No relajará nada en España: Cuando a escala nacional ya existan límites que se sitúen por debajo del límite establecido en el apartado 1, estos seguirán aplicándose. Los pagos entre particulares quedan fuera de la regla europea, como quedan fuera de la española. Lo que cambia es el mapa alrededor de España: los Estados miembros que hoy no tienen límite tendrán este.
Tres casos de todos los días
- El albañil. Mano de obra y materiales son una sola operación, así que una reforma supera casi siempre los 1.000 € y ninguna parte de ella puede pagarse en billetes. Si el albañil insiste, la multa es tan suya como de él. Pida la factura y páguela por transferencia.
- El coche de segunda mano. Comprado a un concesionario, es una operación con un empresario: si el precio es de 1.000 € o más, nada de él puede pagarse en efectivo, tanto si paga de una vez como a plazos. Comprado a un particular que no se dedica a ello, queda fuera de esta regla.
- El alquiler. En un local de negocio, una renta mensual de 1.000 € o más va por el banco. En una vivienda alquilada por un particular esta regla no se aplica, pero la ley de arrendamientos pide el pago electrónico, y el arrendador le debe un recibo por todo lo que pague en efectivo.
El equipo fiscal de nuestras oficinas de Caleta de Fuste y Costa Calma revisa cómo cobra y paga un negocio (la caja, los anticipos, las nóminas, el alquiler) y prepara la respuesta cuando la Agencia Tributaria pide el justificante de un pago. La página de asesoría fiscal describe el servicio y la primera reunión puede reservarse en línea.
Preguntas frecuentes
¿Puedo pagar una parte en efectivo y el resto por transferencia?
No, si la operación completa es de 1.000 € o más y una de las partes es empresario o profesional. El criterio de la Agencia es que una operación así no puede pagarse en efectivo ni siquiera en parte; la multa es entonces del 25 por ciento de la parte pagada en efectivo.
¿Los 1.000 € se cuentan con impuestos o sin ellos?
Con ellos. El importe es el total de la operación, de modo que un trabajo de 900 € más IVA que suma 1.089 € supera el límite. En Canarias ocurre lo mismo con el IGIC.
No vivo en España. ¿Cuánto puedo pagar en efectivo?
Menos de 10.000 €, si es usted un particular, no compra para un negocio y puede acreditar ante el vendedor que su domicilio fiscal está fuera de España; el vendedor dejará constancia de su pasaporte o de otro documento. Una sociedad extranjera, o un extranjero que vive en España, tiene el mismo límite que todos.
¿Se aplica el límite cuando compro a otro particular?
No. Si ninguna de las partes actúa como empresario o profesional, el límite al efectivo no se aplica, sea cual sea el importe. El deber de declarar el efectivo que se transporta es una regla distinta y sí se aplica: 100.000 € o más dentro de España, 10.000 € o más al cruzar la frontera.
¿Qué pasa si ya pagué en efectivo a un profesional?
Los dos responden de una multa del 25 por ciento del efectivo. La parte que denuncie el pago ante la Agencia Tributaria dentro de los tres meses, con el importe y la identidad de la otra parte, no es sancionada; pasado ese plazo, o si los dos denuncian a la vez, la exención se pierde.
Datos verificados en octubre de 2026 (Ley 7/2012, artículo 7, en la redacción de la Ley 11/2021; Ley 10/2010, artículos 34, 35 y 57, y Real Decreto-ley 25/2026, disposición final primera; Orden ETD/1217/2022; Ley de Arrendamientos Urbanos, artículo 17; Ley 58/2003, artículo 66; Reglamento (UE) 2024/1624, artículos 80 y 90; la base INFORMA de la Agencia Tributaria, título «Limitación de los pagos en efectivo (Ley 7/2012)», y su página sobre la denuncia de pagos en efectivo, tal como se leían el 2 de octubre de 2026). Los criterios de la Agencia son su propia lectura de la ley y pueden cambiar; esto es información general, no asesoramiento sobre su caso.
Siga leyendo
Más del blog
 Fiscalidad 20 de noviembre de 2026
Vender por internet desde Canarias: el IGIC que no se cobra, el IVA del cliente y los papeles de un paquete
Un paquete enviado desde Canarias a Madrid sale del IGIC y entra en el IVA: la venta está exenta en las islas y es una importación donde llega. Cómo conserva la tienda el IGIC soportado, las tres formas de pagar el IVA del cliente en envíos de hasta 150 euros, el régimen de importación al que un vendedor canario se acoge sin intermediario, la mención en factura que sustituye a la declaración de expedición hasta 6.000 euros y el certificado de salida que prueba la exención. 12 min de lectura
 Inmobiliario 19 de noviembre de 2026
Alquilar una vivienda en España como no residente: el modelo 210, los gastos deducibles, el 19 o el 24 por ciento y el asunto ante el Tribunal Supremo
Un propietario alemán y uno británico alquilan pisos idénticos y pagan impuestos muy distintos en España. El tipo del 19 o del 24 por ciento, los gastos que solo pueden deducir los residentes de la Unión, Islandia, Noruega y Liechtenstein, el nuevo plazo de abril y el anexo de gastos del modelo 210, qué pasa cuando el inquilino retiene, y el recurso que el Tribunal Supremo admitió en julio de 2026 sobre si los propietarios de fuera de la Unión pueden deducir sus gastos. 14 min de lectura
 Fiscalidad 18 de noviembre de 2026
VeriFactu a seis semanas del 1 de enero de 2027: el plazo que sigue en el BOE, el aplazamiento anunciado para octubre de 2028 y qué hacer mientras tanto
A seis semanas del 1 de enero de 2027 el plazo de VeriFactu sigue en el BOE, y una nota del Ministerio de Hacienda de 5 de octubre de 2026 anuncia su aplazamiento a octubre de 2028. Qué es derecho vigente y qué está solo anunciado, quién está dentro de la norma en Canarias, qué tiene que hacer el programa, la multa de 50.000 euros, las fechas firmes de la factura electrónica y una lista de comprobación para las semanas en que los dos textos no coinciden. 14 min de lectura