
E-Rechnung: Die Uhr soll am 1. Oktober 2026 starten — was ein kanarisches KMU vor Oktober 2027 und 2028 tun muss
Das Gesetz stammt von 2022, die Verordnung vom März 2026, und der Ministerialerlass, der die Uhr startet, ist noch ein Entwurf mit Datum 1. Oktober 2026. Wenn er kommt, haben Unternehmen über 8 Millionen zwölf Monate und alle anderen vierundzwanzig: EN-16931-Rechnung, Plattform oder öffentliche Lösung der AEAT, und die Pflicht, Annahme und Zahlung jeder Rechnung zu melden. Was ein kanarisches KMU mit IGIC jetzt tun muss und wie das zu VeriFactu 2027 passt.
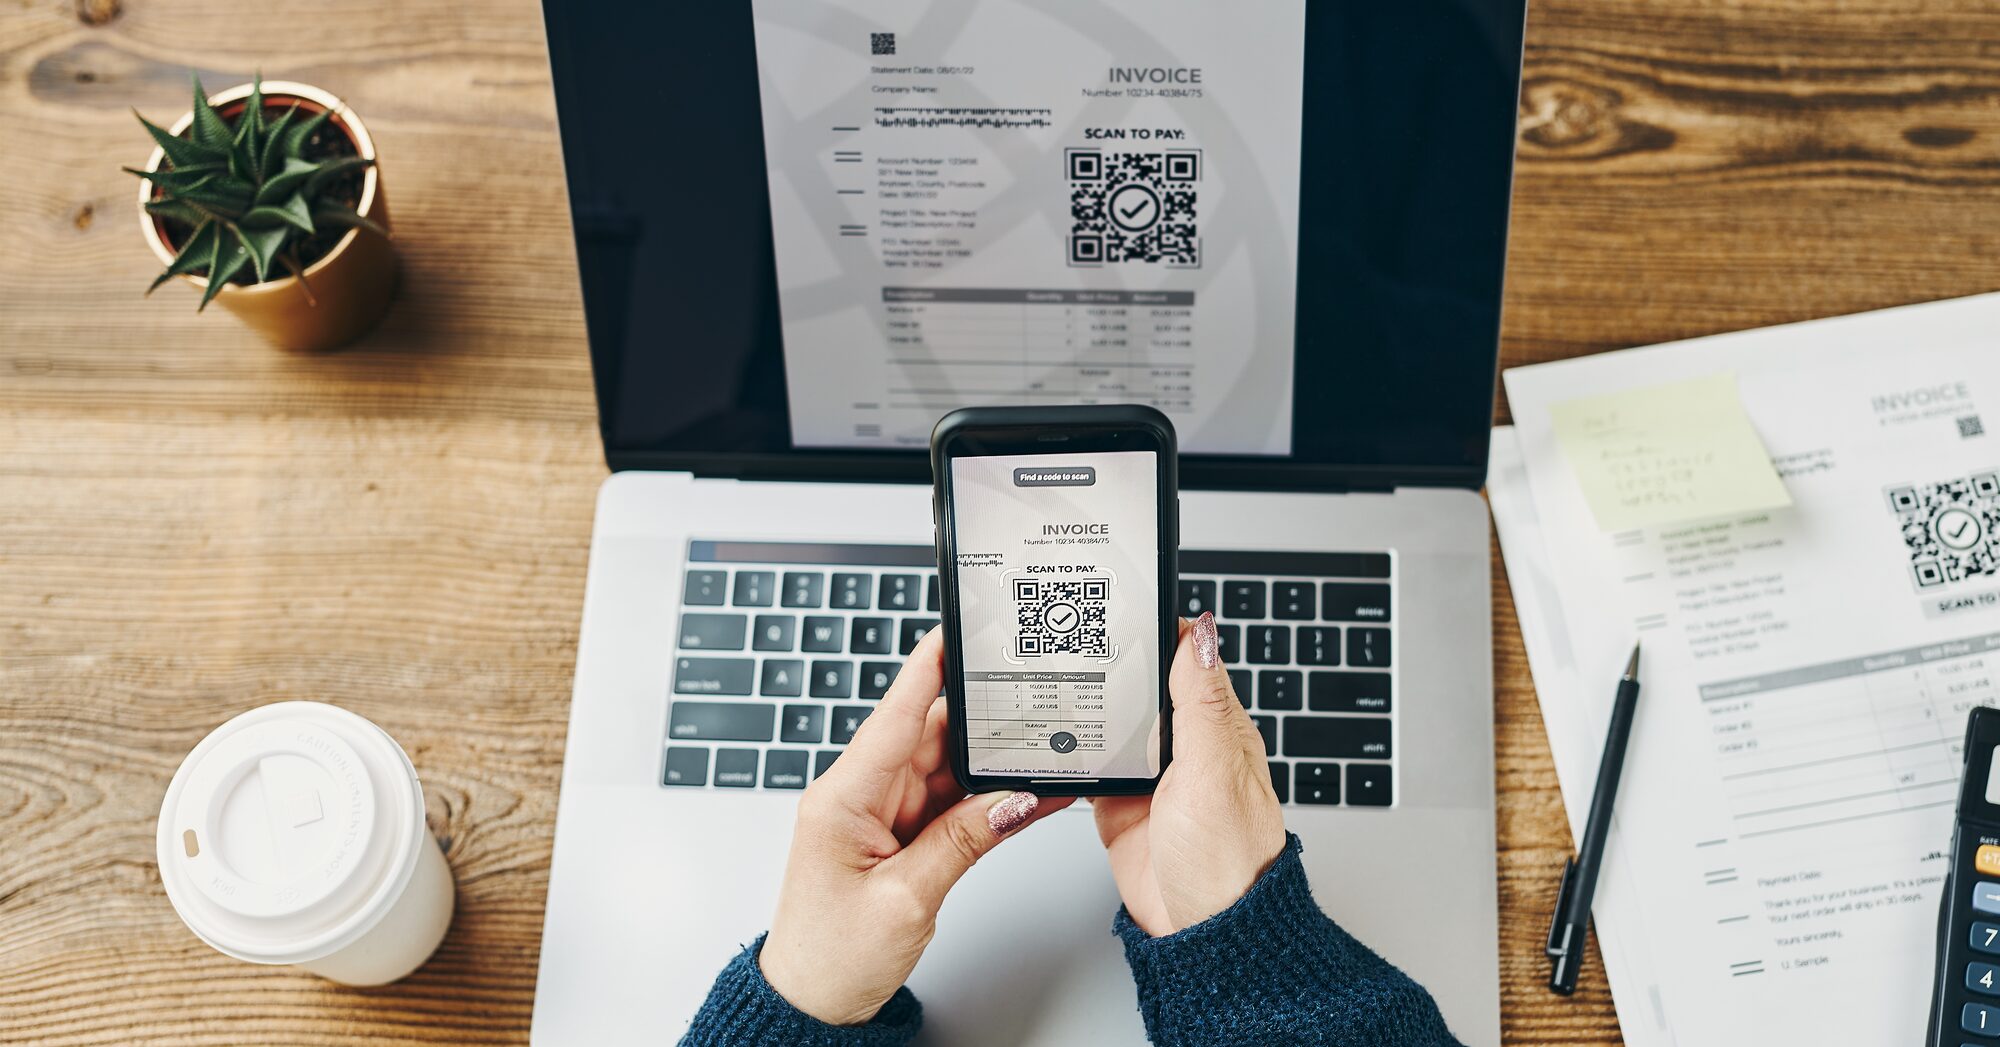
Ein Bootsausflugsanbieter in Corralejo stellt den Hotels Rechnungen, die seine Touren verkaufen; ein Bauunternehmer in Caleta de Fuste einem Bauträger; eine Beraterin in Costa Calma einer spanischen SL: drei gewöhnliche Betriebe, drei Sätze von Rechnungen, die innerhalb von zwei Jahren ihre Form ändern müssen. Das Gesetz, das Rechnungen zwischen Unternehmen elektronisch macht, stammt von 2022; die Verordnung, die ihm einen Körper gibt, kam im März 2026; und der Ministerialerlass, der die Uhr startet, ist — während wir dies am 2. September 2026 schreiben — noch ein Entwurf mit dem aufgedruckten Inkrafttreten am 1. Oktober 2026. Das ist der Kalender, der aus diesen drei Texten folgt, das, worin die Pflicht tatsächlich besteht, und das, was ein kanarisches KMU in diesem Herbst tun sollte statt im nächsten.
Worin die Pflicht besteht
Das Gesetz «Crea y Crece» hat Artikel 2 bis des Gesetzes über die Informationsgesellschaft neu gefasst: «Alle Unternehmer und Freiberufler müssen in ihren Geschäftsbeziehungen mit anderen Unternehmern und Freiberuflern elektronische Rechnungen ausstellen, übermitteln und empfangen», und Aussteller wie Empfänger «müssen Informationen über die Status der Rechnung liefern» (Ley 18/2022, Art. 12). Die Verordnung vom 25. März 2026 (Real Decreto 238/2026, veröffentlicht am 31. März) zieht die Grenzen:
- Wer. Jeder, der nach der Rechnungsverordnung Rechnungen ausstellen muss, für Umsätze, deren Empfänger ein Unternehmer oder Freiberufler mit Sitz, Betriebsstätte oder Wohnsitz in Spanien ist (Art. 3). Die Kanarischen Inseln liegen innerhalb dieser Grenze: Das IGIC-Gesetz verweist die Inselbetriebe auf «die allgemeinen Vorschriften über die Pflicht, Rechnungen auszustellen und zu übergeben» (Ley 20/1991, Art. 59.1.b) — und das ist dieselbe Rechnungsverordnung. Eine IGIC-Rechnung an ein spanisches Unternehmen ist ab denselben Daten eine E-Rechnung wie eine mit IVA.
- Wer nicht. Rechnungen an Verbraucher bleiben draußen; ebenso vereinfachte Rechnungen — die Bons einer Bar oder eines Ladens —, außer den qualifizierten mit der Steuernummer des Kunden zum Vorsteuerabzug (Art. 4). Und draußen bleibt der deutsche Reiseveranstalter oder die britische Agentur, die bei Ihnen kauft: Die Gegenseite muss in Spanien ansässig sein, damit die Pflicht greift; eine Exportrechnung wird also wie heute ausgestellt.
- Was. Eine Rechnung als strukturierte, maschinenlesbare Nachricht nach dem europäischen semantischen Modell EN 16931, in einer von vier Syntaxen: UBL, CII, EDIFACT oder Facturae (Art. 7); Peppol-BIS-Nachrichten zählen, weil sie UBL sind. Ein PDF, so sauber es auch ist, ist nach dieser Verordnung keine E-Rechnung — es ist das Bild einer.
Das System: Plattformen und die öffentliche Lösung
Rechnungen reisen durch ein «spanisches E-Rechnungssystem» aus privaten Austauschplattformen und einer öffentlichen Lösung (Art. 5). Die Plattformen müssen sich auf Kundenwunsch kostenlos miteinander verbinden und zwischen allen zugelassenen Syntaxen umwandeln können; ein Aussteller kann nie gezwungen werden, die Plattform des Empfängers zu benutzen, und Empfänger dürfen vier Jahre lang kostenlos Kopien ihrer Rechnungen verlangen (Ley 56/2007, Art. 2 bis, in der geltenden Fassung).
Die öffentliche Lösung ist die der AEAT: kostenlos, freiwillig, in UBL, und sie muss mindestens zwei Monate online sein, bevor das erste Unternehmen zur E-Rechnung verpflichtet ist (Art. 11 und DA 5). Jede Rechnung trägt dort einen eindeutigen Code aus der NIF des Ausstellers, Rechnungsnummer und -serie und Datum, und die Lösung nimmt eine Rechnung nur an, wenn NIF des Ausstellers und des Empfängers korrekt angegeben sind — ein Detail, das unordentliche Kundendateien bestrafen wird. Betriebe, die eine private Plattform vorziehen, müssen der öffentlichen Lösung im Moment der Ausstellung eine getreue Kopie jeder Rechnung in UBL senden. Im Klartext: Ab dem Tag, an dem Ihre Pflicht beginnt, liegt jede Rechnung, die Sie an ein anderes spanisches Unternehmen schicken, in einer Datenbank der AEAT — auf welchem Weg auch immer.
Die Status: Ihre Kunden melden, wann sie Sie bezahlen
Der Teil der Reform, der das Verhalten der Unternehmen verändert, ist nicht das Format, sondern die Rückmeldung. Der Empfänger einer E-Rechnung muss dem Aussteller mindestens zwei Status melden — kaufmännische Annahme oder Ablehnung mit Datum und vollständige tatsächliche Zahlung mit dem Datum, an dem das Geld den Lieferanten wirklich erreicht hat (Art. 10) — und muss die Zahlung oder die Ablehnung an die öffentliche Lösung melden, welche Plattform er auch nutzt; eine weder abgelehnte noch berichtigte Rechnung gilt als angenommen (Art. 12). Teilannahme, Teilzahlung und die Abtretung der Rechnung an einen Dritten können freiwillig gemeldet werden. Die Verordnung sagt in ihrer Präambel selbst, wozu: damit die Verwaltung «die Zahlungsfristen der Rechnungen berechnen und überwachen» kann — die Sechzig-Tage-Grenze des Gesetzes gegen Zahlungsverzug hört auf, eine Regel zu sein, die niemand misst.
Für Selbständige und andere natürliche Personen unter 8 Millionen Euro Umsatz sind die Status in den ersten zwölf Monaten nach ihrem eigenen Starttermin freiwillig und danach Pflicht (DT 3). Für Gesellschaften jeder Größe kommen sie mit der Rechnung selbst.
Der Kalender, wie er heute steht
Die Verordnung trat am 20. April 2026 in Kraft, wirkt aber erst ab dem Tag, an dem der Ministerialerlass zur öffentlichen Lösung in Kraft tritt (DF 4; Ley 18/2022, DF 8). Das Finanzministerium veröffentlichte seinen Erlassentwurf am 16. April 2026, mit Konsultation bis zum 8. Mai und einer Schlussbestimmung, die den 1. Oktober 2026 als Inkrafttreten festlegt; am 2. September ist der Erlass nicht im BOE erschienen. Mit dem Datum des Entwurfs läuft die Uhr so:
- 1. Oktober 2027 — Unternehmen, deren Umsatzvolumen im Vorjahr 8 Millionen Euro überstieg, gemessen wie es das Umsatzsteuergesetz misst: E-Rechnungen ausstellen und empfangen, Status melden. In ihren ersten zwölf Monaten müssen sie jeder E-Rechnung zur Lesbarkeit ein PDF beifügen, sofern der Empfänger das Rohformat nicht ausdrücklich akzeptiert (DT 2).
- 1. Oktober 2028 — alle anderen: jede SL, jeder selbständige Freiberufler, jeder Hausverwalter, der einem anderen Unternehmen Rechnungen stellt. Natürliche Personen unter 8 Millionen melden Status ab dem 1. Oktober 2029.
- Subunternehmer, die öffentliche Aufträge bereits über FACeB2B abrechnen, haben vierundzwanzig Monate ab dem Erlass, um in das neue System zu wechseln (DT 1).
Rutscht der Erlass auf November oder Januar, rutschen alle obigen Daten um dieselbe Zahl von Tagen mit; die zwölf und vierundzwanzig Monate zählen ab dem Erlass, nicht ab einem Kalenderjahr. Zwei Daten hängen überhaupt nicht vom Erlass ab: VeriFactu, die Regel, die Ihre Fakturierungssoftware verpflichtet, jede Rechnung — Verbraucherrechnungen eingeschlossen — für die AEAT überprüfbar aufzuzeichnen, gilt ab dem 1. Januar 2027 für Gesellschaften und ab dem 1. Juli 2027 für Selbständige und alle anderen, wie unser VeriFactu-Beitrag erklärt. Die tatsächliche Reihenfolge für ein kleines kanarisches Unternehmen ist also VeriFactu zuerst, E-Rechnung anderthalb Jahre später — idealerweise mit derselben Software für beides.
Was in diesem Herbst zu tun ist
- Zählen. Wie viele Rechnungen im Jahr an spanische Unternehmen gehen und wer sie erzeugt — Sie, Ihr Steuerberater, ein Programm, ein Marktplatz. Diese Zahl entscheidet, ob die kostenlose öffentliche Lösung genügt oder eine Plattform ihre Gebühr wert ist.
- Stellen Sie Ihrem Softwareanbieter schriftlich zwei Fragen. Ist er bis Januar oder Juli 2027 VeriFactu-konform? Erzeugt er EN-16931-Rechnungen und verbindet er sich bis zu Ihrem E-Rechnungs-Termin mit der öffentlichen Lösung oder einer registrierten Plattform? Ein Anbieter ohne datierte Antworten ist ein Anbieter, den man verlässt.
- Bereinigen Sie die Kundendatei. Jeder spanische Geschäftskunde braucht jetzt eine korrekte NIF und Adresse in Ihrem System, denn die öffentliche Lösung wird eine Rechnung ohne beide NIFs abweisen und eine Plattform sie zurückschicken.
- Bereiten Sie sich aufs Empfangen vor, nicht nur aufs Senden. Die Pflicht ist symmetrisch: Die E-Rechnungen Ihrer Lieferanten kommen über das System, und Sie werden ihre Status melden müssen. Jemand im Betrieb muss diesen Posteingang verantworten.
- Sehen Sie sich Ihre Zahlungsfristen an. Ab Ihrem Starttermin hält die AEAT Rechnungsdatum und Zahlungsdatum von allem, was Sie schulden und was man Ihnen schuldet. Ein Unternehmen, das nach neunzig Tagen zahlt, wird als solches sichtbar.
- Halten Sie die Bons einfach. Bestehen die meisten Ihrer Verkäufe aus vereinfachten Rechnungen an Verbraucher, berührt die E-Rechnungsreform nur Ihren B2B-Rest; VeriFactu, nicht diese Verordnung, ist Ihr Projekt für 2027.
Die eigene Sanktion des Gesetzes ist bescheiden — eine Verwarnung oder eine Geldbuße bis 10.000 Euro für ein Unternehmen, das trotz Pflicht keine elektronischen Rechnungen anbietet (Ley 56/2007, Art. 2 bis.9) —, und die VeriFactu-Strafen sind die mit Zähnen, bis zu 50.000 Euro im Jahr für nicht konforme Software. Die wahren Kosten des Zuspätkommens sind kaufmännisch: Ein Großkunde, der die Status Ihrer Rechnung melden muss, wird nach Oktober 2027 kein PDF mehr von Ihnen annehmen.
Wo wir ins Spiel kommen
Unsere Buchhaltungsabteilung in Caleta de Fuste und Costa Calma macht die obige Prüfung mit Ihnen — Rechnungszählung, Softwarefragen, Kundendatei, Empfangsprozess — und führt danach beide Kalender, VeriFactu und E-Rechnung, für Sie weiter, während die Daten fest werden. Siehe Buchhaltungsberatung und Unternehmens-Compliance, oder vereinbaren Sie eine Beratung — wir antworten innerhalb eines Werktags.
Häufige Fragen
Mein Betrieb ist auf Fuerteventura und fakturiert mit IGIC, nicht mit IVA. Gilt das für mich?
Ja. Die E-Rechnungspflicht folgt der Rechnungsverordnung, und das IGIC-Gesetz verweist kanarische Betriebe auf dieselben allgemeinen Regeln zur Rechnungsausstellung. Eine IGIC-Rechnung an ein in Spanien ansässiges Unternehmen wird an denselben Daten elektronisch wie eine IVA-Rechnung vom Festland; die Steuer darauf ändert sich nicht.
Ist ein per E-Mail verschicktes PDF eine elektronische Rechnung?
Nein. Die Verordnung verlangt eine strukturierte Nachricht nach EN 16931 in UBL, CII, EDIFACT oder Facturae. Die einzige Rolle, die dem PDF bleibt, ist vorübergehend: Unternehmen über 8 Millionen müssen in ihren ersten zwölf Monaten jeder E-Rechnung zur Lesbarkeit eines beifügen.
Was, wenn mein Kunde ein deutsches oder britisches Unternehmen ist?
Die Pflicht gilt nur, wenn der Empfänger Sitz, Betriebsstätte oder Wohnsitz in Spanien hat. Rechnungen an ausländische Unternehmen werden wie heute ausgestellt, in dem Format, das sie bevorzugen; Ihre spanischen Kunden sind es, die das elektronische Format verlangen werden.
Wann genau muss ich anfangen?
Zwölf Monate nach Inkrafttreten des Ministerialerlasses, wenn Ihr Umsatz im Vorjahr 8 Millionen Euro überstieg, sonst vierundzwanzig Monate. Mit dem Entwurfsdatum 1. Oktober 2026 heißt das 1. Oktober 2027 und 1. Oktober 2028; wird der Erlass später veröffentlicht, verschieben sich die Daten mit ihm. Der 1. Januar und der 1. Juli 2027 von VeriFactu verschieben sich nicht.
Fakten geprüft im September 2026 (Gesetz 18/2022, Artikel 12 und achte Schlussbestimmung; Gesetz 56/2007, Artikel 2 bis; Königliches Dekret 238/2026, Artikel 3, 4, 5, 7, 10, 11 und 12, Übergangsbestimmungen 1 bis 3, fünfte Zusatzbestimmung und vierte Schlussbestimmung; der vom Finanzministerium am 16. April 2026 veröffentlichte Entwurf des Ministerialerlasses zur öffentlichen E-Rechnungslösung, einzige Schlussbestimmung; die täglichen BOE-Übersichten, geprüft bis zum 2. September 2026; Gesetz 20/1991, Artikel 59; Königliches Dekret 1007/2023 und Königliches Gesetzesdekret 15/2025 für die VeriFactu-Daten). Vom Ministerialerlass abhängige Daten sind als solche gekennzeichnet; Ihre eigenen Pflichten hängen von Ihrem Umsatz und Ihren Kunden ab.
Weiterlesen
Mehr aus dem Blog
 Steuern 23. Oktober 2026
Eine Ferienvermietung auf den Kanaren und die IGIC, Schritt für Schritt: die Zensusmeldung, die 7 %, die Kleinunternehmerregelung und die Provision der Plattform
Drei Eigentümer einer Wohnung auf Fuerteventura schulden drei verschiedene Dinge: warum der kanarische Text Ferienvermietungen aus der IGIC-Befreiung ausnimmt, das Modelo 400 vor dem ersten Gast, die Kleinunternehmerregelung mit 30.000 € und 50.000 € ab 2027, die Auskünfte von 2026, die jeden Nichtansässigen ab der ersten Nacht auf 7 % setzen, die vom Betreiber geführte Einheit, das 420 und 425, die Rechnung an den Gast und die Plattformprovision, seit 2023 deren IGIC, nicht Ihre. 21 Min. Lesezeit
 Immobilien 22. Oktober 2026
Die Plusvalía-Koeffizienten, die immer wiederkommen, und der IBI-Zuschlag auf leerstehende Wohnungen: was ein Eigentümer auf Fuerteventura 2026 zahlt
Drei Gesetzesdekrete änderten die Plusvalía-Koeffizienten, der Kongress hob alle drei auf; ein viertes vom 6. Oktober 2026 schreibt dieselbe Tabelle ab dem 1. Dezember erneut und wartet auf seine Abstimmung. Hier die geltende Tabelle, welche Tabelle eine Urkunde vom Januar 2025 oder 2026 nahm, was jede Gemeinde bei einer geerbten Wohnung verlangt und erlässt, und warum der IBI-Leerstandszuschlag im Gesetz steht, aber in keiner der fünf Gemeinden gilt, deren Verordnungen wir lesen konnten. 17 Min. Lesezeit
 Steuern 21. Oktober 2026
Digitales Zertifikat mit NIE, Cl@ve und wie Ihr Berater für Sie handeln darf
Die NIE ist eine Nummer, kein Schlüssel. Der Leitfaden erklärt, wie ein NIE-Inhaber das digitale Zertifikat der FNMT erhält (kein Videoweg, die Papiere, die Konsulate), was ein Geschäftsführer braucht, wie man sich ohne spanischen DNI bei Cl@ve registriert und was eine europäische Identität öffnet. Und wie Ihr Berater ohne Ihren Schlüssel handelt: soziale Zusammenarbeit, das Vollmachtsregister (alte Vollmachten erloschen am 2. April 2026), das Register jeder Behörde und der Weg der Schreiben. 19 Min. Lesezeit