
Rendimento imputado de uma segunda habitação em Espanha: 2 % ou 1,1 %, a janela de 2012 e a escala que voltou
Uma segunda habitação em Espanha é tributada mesmo vazia: 2 % do valor cadastral, ou 1,1 % se os valores do município têm menos de dez anos. O Real Decreto-ley 26/2026 mantinha o 1,1 % para os municípios reavaliados desde 2012 e escrevia uma escala para 2027; o Congresso revogou-o a 2 de outubro de 2026, e o Real Decreto-ley 29/2026 reescreveu ambas a 8 de outubro, já convalidado. As percentagens em Fuerteventura, o que a escala muda, os prazos e as verificações antes de 31 de dezembro.
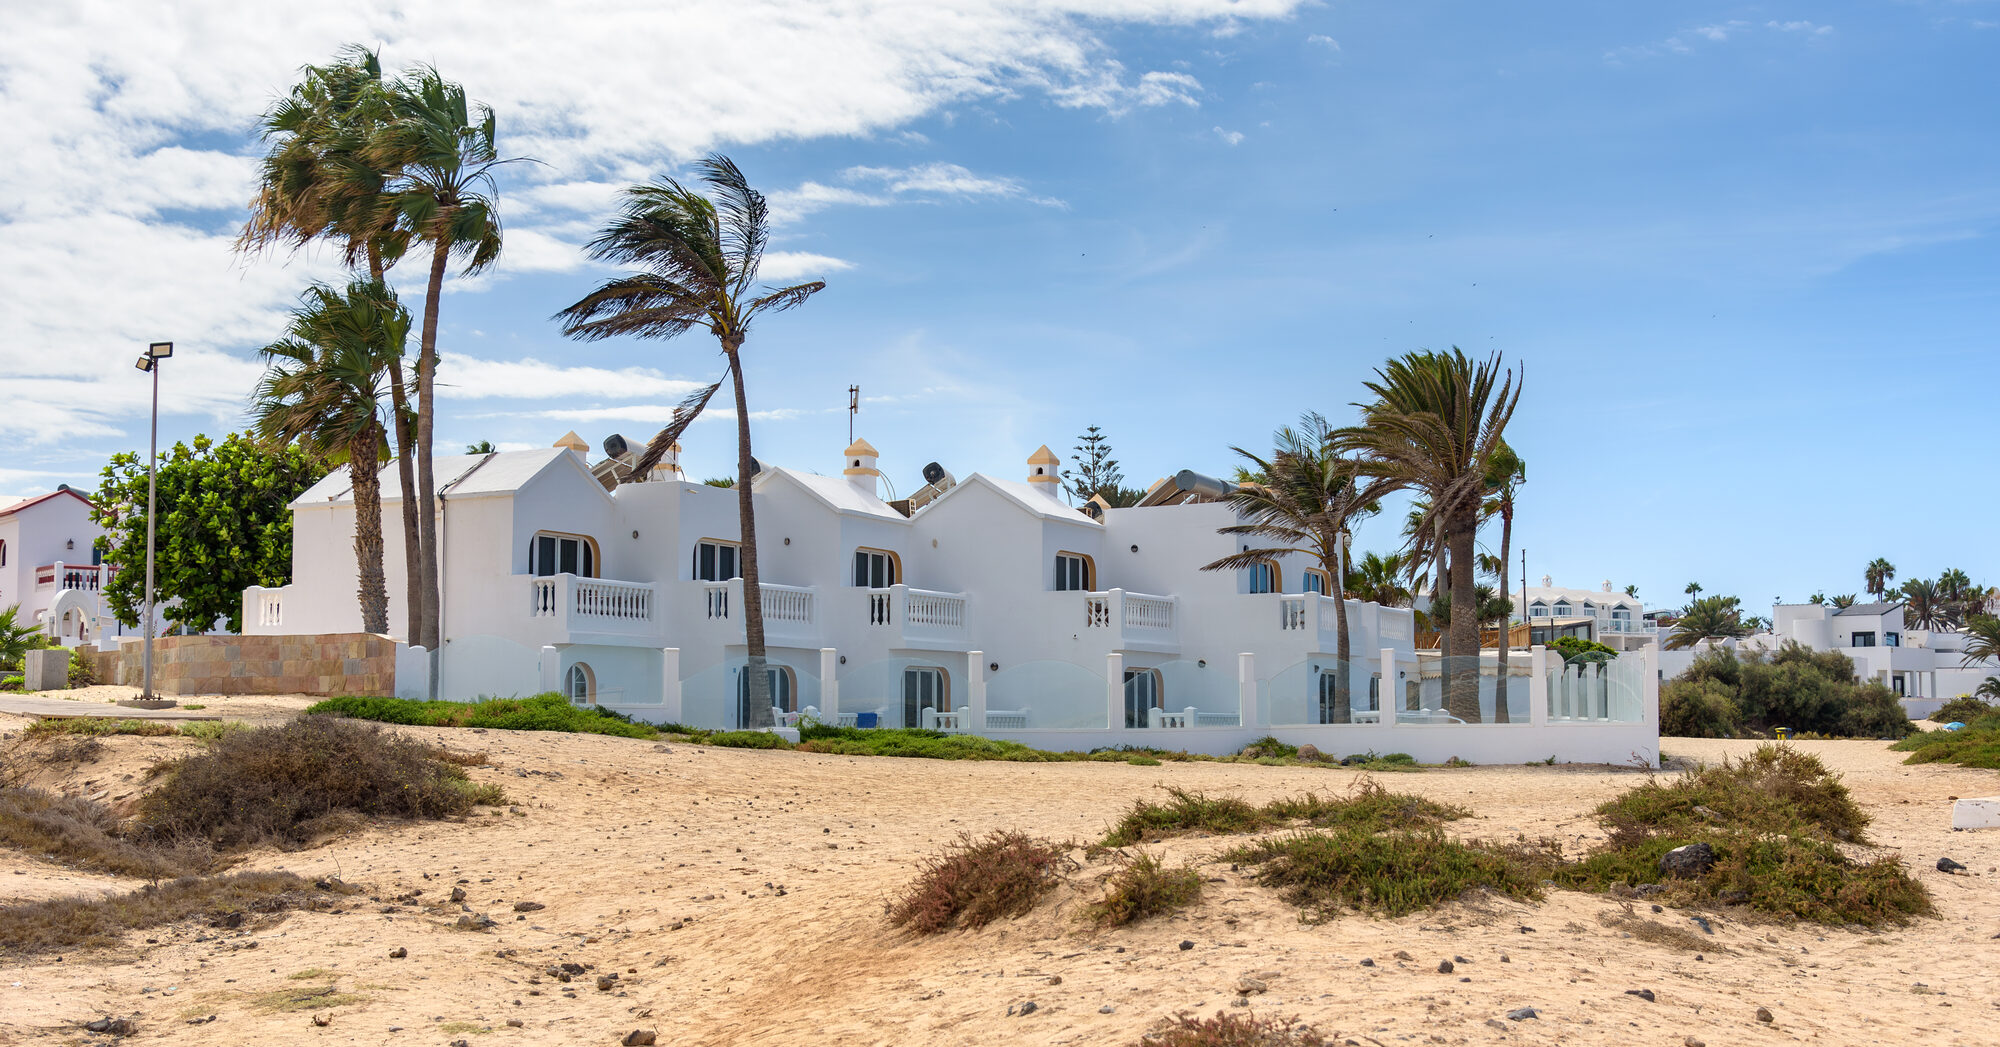
Durante alguns dias, no outono de 2026, o imposto sobre uma segunda habitação em Espanha teve uma fórmula nova. Em 30 de setembro o jornal oficial do Estado espanhol publicou o Real Decreto-ley 26/2026, um decreto sobre habitação cujo artigo sexto fazia duas coisas ao rendimento imputado que o proprietário de uma habitação não arrendada declara todos os anos: mantinha vivo para 2026 o 1,1 % reduzido nos municípios cujos valores cadastrais são de 2012 ou posteriores e, a partir de 2027, substituía as percentagens fixas por uma escala progressiva sobre a soma dos valores cadastrais do proprietário. Em 2 de outubro o Congresso votou o decreto e revogou-o, por 178 votos contra 172, e as duas alterações caíram com ele; a 8 de outubro de 2026 o Real Decreto-ley 29/2026 voltou a escrever as duas, e a Deputação Permanente do Congresso dissolvido convalidou-o a 12 de novembro de 2026 (jornal oficial de 13 de novembro).
Nada do que um proprietário tem de entregar muda hoje, e essa é a primeira coisa a saber. A segunda é por que razão o 1,1 % está sempre a aparecer e a desaparecer: a mesma prorrogação foi rejeitada quatro vezes em menos de dois anos e, escrita uma quinta, convalidada a 12 de novembro de 2026. A terceira é o que a escala faz a uma conta a partir de 2027, agora que o novo decreto-lei se mantém. O que o mesmo decreto fez aos arrendamentos, e o que o novo traz de volta, é explicado pelos nossos colegas da Olga Caballero no artigo deles sobre os decretos de outubro.
O imposto sobre uma casa que não rende nada
Espanha tributa uma segunda habitação mesmo quando ninguém paga para lá ficar. Por cada imóvel urbano que não seja a habitação própria e permanente do proprietário, não esteja arrendado e não esteja afeto a uma atividade, a lei do imposto sobre o rendimento considera rendimento la cantidad que resulte de aplicar el 2 por ciento al valor catastral, o montante que resulta da aplicação de 2 por cento ao valor cadastral, na proporção dos dias do ano. Um residente soma esse valor à declaração anual. Um não residente declara-o no Modelo 210, porque a lei dos não residentes remete o cálculo de la renta imputada de los bienes inmuebles situados en territorio español, o rendimento imputado dos bens imóveis situados em território espanhol, para a mesma regra, e aplica depois ao resultado a sua própria taxa: 19 % para os residentes noutro Estado-Membro da União Europeia ou do Espaço Económico Europeu com o qual haja troca de informações fiscais, e 24 % para todos os outros, Reino Unido incluído.
O imposto é devido uma vez por ano, em 31 de dezembro. A declaração de 2025 pode ser entregue até 31 de dezembro de 2026. A partir do exercício de 2026 a janela abre mais tarde, em 1 de abril do ano seguinte: a declaração de 2026 será entregue entre 1 de abril e 31 de dezembro de 2027, ou até 23 de dezembro se for paga por débito direto. O nosso guia do Modelo 210 explica o formulário.
2 % ou 1,1 %: o ano em que o seu município foi reavaliado
O mesmo artigo baixa a percentagem para 1,1 % nos imóveis de municípios cujos valores cadastrais tenham sido revistos numa avaliação geral e hayan entrado en vigor en el período impositivo o en el plazo de los diez períodos impositivos anteriores, tenham entrado em vigor no período de tributação ou nos dez períodos de tributação anteriores. Para 2026, isso significa valores em vigor desde 2016.
Em Fuerteventura a resposta é quase sempre 2 %. O registo dos relatórios de avaliação do Cadastro dá o ano em que entraram em vigor os valores atuais de cada município:
| Município (valores em vigor desde) | Percentagem para 2026 |
|---|---|
| La Oliva (1994) | 2 % |
| Pájara (1998) | 2 % |
| Puerto del Rosario (2000) | 2 % |
| Antigua (2002) | 2 % |
| Tuineje (2002) | 2 % |
| Betancuria (2025) | 1,1 % |
No resto das Canárias o 1,1 % chega a Adeje (2025), Guía de Isora (2018), Garafía e Puntallana (2022). O nosso artigo sobre o IBI, a taxa de resíduos e o valor cadastral explica de onde vem esse valor e onde encontrar o seu.
A conta é curta. Um apartamento em Corralejo com um valor cadastral de 60.000 €, usado pelos donos o ano inteiro, tem um rendimento imputado de 1.200 €. Um proprietário alemão ou neerlandês paga 19 % desse valor, 228 €; um britânico paga 24 %, 288 €. Dois cônjuges que o detêm em partes iguais entregam uma declaração cada um, sobre 600 €. E se o apartamento esteve arrendado parte do ano, a imputação só cobre os dias em que não esteve.
A janela de 2012: quatro decretos, quatro votações
Além da regra dos dez anos existe, desde 2023, uma regra temporária que alarga a janela. A lei do orçamento para 2023 aplicou o 1,1 % nesse ano aos municípios cujos valores revistos hubieran entrado en vigor a partir de 1 de enero de 2012, tinham entrado em vigor a partir de 1 de janeiro de 2012. Desde então só foi prorrogada por decreto-lei, e o Congresso revogou os quatro primeiros desses decretos: o de dezembro de 2024 em janeiro de 2025, o de dezembro de 2025 em janeiro de 2026, o de fevereiro de 2026 três semanas depois, e o de setembro de 2026 em 2 de outubro; o quinto, o Real Decreto-ley 29/2026, de 6 de outubro, volta a escrever a prorrogação para 2026 e foi convalidado pela Deputação Permanente a 12 de novembro de 2026.
Um decreto-lei revogado conta, ainda assim, pelos dias em que foi lei. Os dois primeiros estavam em vigor em 31 de dezembro, o dia em que o imposto é devido, e as próprias páginas do fisco aplicam a janela de 2012 En los períodos impositivos 2023, 2024 y 2025, nos períodos de tributação de 2023, 2024 e 2025. Para 2026 há uma prorrogação em vigor desde 8 de outubro, num decreto-lei que a Deputação Permanente do Congresso dissolvido convalidou a 12 de novembro de 2026 (jornal oficial de 13 de novembro). O voto já não pende sobre ela: salvo se uma lei posterior dispuser outra coisa antes de 31 de dezembro de 2026, a janela de 2012 aplica-se também ao período de tributação de 2026. Cada um dos dois últimos dezembros trouxe um decreto.
Em Fuerteventura nada disto mexe num euro: nenhum município da ilha tem valores que tenham entrado em vigor entre 2012 e 2015. Nas Canárias a janela conta em dois municípios, Agüimes (2012) e Breña Alta (2013).
A escala que foi lei durante alguns dias
A outra alteração do decreto era estrutural, e o decreto-lei de 6 de outubro escreve-a de novo. Com efeitos a partir de 1 de janeiro de 2027 substitui as duas percentagens fixas por uma escala aplicada a la suma de los valores catastrales de los inmuebles, a soma dos valores cadastrais dos imóveis: todo o imóvel edificado do proprietário que não seja a sua habitação própria e permanente, não esteja arrendado e não esteja afeto a uma atividade.
| Soma dos valores cadastrais | Rendimento imputado |
|---|---|
| Até 100.000 € | 1,1 % |
| De 100.000 € a 500.000 € | 1.100 € mais 1,5 % do excedente |
| De 500.000 € a 1.000.000 € | 7.100 € mais 2 % do excedente |
| Acima de 1.000.000 € | 17.100 € mais 3 % do excedente |
Para o dono de um único apartamento modesto num município a 2 % era um corte de quase metade: o apartamento de Corralejo de 60.000 € teria passado de 1.200 € de rendimento imputado para 660 €, e o seu imposto de 228 € para 125,40 € a 19 %, ou de 288 € para 158,40 € a 24 %. Para um proprietário num município que já tem o 1,1 % era um aumento logo que a soma ultrapassasse 100.000 €: uma moradia em Adeje avaliada em 300.000 € teria passado de 3.300 € para 4.100 €. E a escala só ultrapassava os 2 % fixos acima de 1.290.000 €.
O texto deixava em aberto duas perguntas que já não precisam de resposta: se os comproprietários entravam na escala com o valor inteiro ou com a sua quota, e como uma declaração entregue imóvel a imóvel, como é o Modelo 210, teria somado os valores.
O que fazer agora
- Entregue 2025 como previsto. A declaração de 2025 vence em 31 de dezembro de 2026, com a percentagem da tabela acima, que é a mesma para 2025.
- Não use a escala ainda. Não se aplicou a nenhum exercício: está escrita para começar em 2027, foi revogada em 2026 e escrita de novo, e o novo decreto-lei foi convalidado a 12 de novembro de 2026: a escala começa com o exercício de 2027, não antes.
- Volte a verificar a percentagem em janeiro. A declaração de 2026 abre em 1 de abril de 2027; o que conta é a lei em vigor em 31 de dezembro de 2026.
- Tenha à mão o valor cadastral. Está no recibo do IBI, e é o único número do cálculo que lhe cabe a si verificar.
Os nossos escritórios de Caleta de Fuste e Costa Calma tratam dos impostos de residentes e não residentes por igual. O imposto sobre o rendimento (IRPF) e o imposto de não residentes (IRNR), as duas declarações em que se declara o rendimento imputado de uma segunda habitação, constam ambos da lista de serviços da nossa página de assessoria, e a primeira reunião pode ser marcada online.
Perguntas frequentes
A escala progressiva para as segundas habitações está em vigor?
Ainda não. Foi escrita pelo Real Decreto-ley 26/2026 para se aplicar a partir de 1 de janeiro de 2027, o Congresso revogou esse decreto em 2 de outubro de 2026, e o Real Decreto-ley 29/2026 voltou a escrevê-la a 8 de outubro de 2026 com a mesma data de início, e a Deputação Permanente convalidou esse decreto-lei a 12 de novembro de 2026. Para 2026 a lei do imposto sobre o rendimento mantém as duas percentagens fixas: 2 %, ou 1,1 % quando os valores cadastrais entraram em vigor no exercício ou nos dez anteriores.
Pago 2 % ou 1,1 % por um imóvel em Fuerteventura?
2 % em cinco dos seis municípios: La Oliva, Pájara, Puerto del Rosario, Antigua e Tuineje, cujos valores são de 1994 a 2002. Só Betancuria, cujos valores entraram em vigor em 2025, está no 1,1 %. A percentagem aplica-se ao valor cadastral que consta do recibo do IBI.
A revogação altera a declaração de 2025 que vou entregar?
Não. A declaração de 2025 calcula-se com as percentagens acima e pode ser entregue até 31 de dezembro de 2026. Para 2025 o fisco aplica também o 1,1 % aos municípios reavaliados desde 2012, o que em Fuerteventura não muda nada.
O 1,1 % dos municípios reavaliados desde 2012 ainda pode aplicar-se a 2026?
Sim, desde 8 de outubro de 2026: o Real Decreto-ley 29/2026 volta a escrever a prorrogação para 2026, com efeitos desde 1 de janeiro de 2026, e a Deputação Permanente convalidou-o a 12 de novembro de 2026. O imposto é devido em 31 de dezembro, pelo que conta o texto em vigor nesse dia; o voto que podia ter fechado a janela outra vez, como aconteceu em 2 de outubro, já se realizou. As prorrogações para 2024 e 2025 chegaram cada uma num decreto de 23 de dezembro.
Quando se entrega o Modelo 210 pelo rendimento imputado?
Uma vez por ano, relativamente ao ano anterior. A declaração de 2025 pode ser entregue até 31 de dezembro de 2026. A partir do exercício de 2026 a janela vai de 1 de abril a 31 de dezembro do ano seguinte, e até 23 de dezembro se o pagamento for por débito direto.
Factos verificados em outubro de 2026 (Ley 35/2006, artigo 85.º e a sua 55.ª disposição adicional, em todas as versões publicadas no jornal oficial do Estado espanhol; texto refundido de la Ley del Impuesto sobre la Renta de no Residentes, Real Decreto Legislativo 5/2004, artigos 24.º e 25.º; Real Decreto-ley 26/2026, artigo 6.º, revogado pelo Congresso em 2 de outubro de 2026 por resolução publicada no mesmo dia no jornal oficial do Estado espanhol, com os números da votação da nota de imprensa do próprio Congresso; Real Decreto-ley 29/2026, artigo 6.º, em vigor desde 8 de outubro de 2026 e convalidado a 12 de novembro de 2026 (jornal oficial de 13 de novembro); Real Decreto 806/2026, de 5 de outubro, de dissolução do Parlamento e convocação de eleições; Orden HAC/623/2026; as páginas do fisco sobre o rendimento imputado para residentes e para não residentes; o registo dos relatórios de avaliação do Cadastro para as províncias de Las Palmas e Santa Cruz de Tenerife, tal como se liam em 2 de outubro de 2026). Os números dos exemplos são ilustrativos; isto é informação geral, não aconselhamento sobre o seu caso.
Continue a ler
Mais do blog
 Fiscalidade 20 de novembro de 2026
Vender online a partir das Canárias: o IGIC que não se cobra, o IVA do cliente e os papéis de uma encomenda
Uma encomenda enviada das Canárias para Madrid sai do IGIC e entra no IVA: a venda está isenta nas ilhas e é uma importação onde chega. Como a loja conserva o IGIC suportado, as três formas de pagar o IVA do cliente nas remessas até 150 euros, o regime de importação a que um vendedor canário adere sem intermediário, a menção na fatura que substitui a declaração de expedição até 6.000 euros, e o certificado de saída que prova a isenção. 12 min de leitura
 Imobiliário 19 de novembro de 2026
Arrendar uma casa em Espanha como não residente: o modelo 210, as despesas dedutíveis, 19 ou 24 por cento e o caso perante o Supremo Tribunal
Um proprietário alemão e um britânico arrendam apartamentos idênticos e pagam em Espanha impostos muito diferentes. A taxa de 19 ou de 24 por cento, as despesas que só os residentes da União, da Islândia, da Noruega e do Liechtenstein podem deduzir, o novo prazo de abril e o anexo de despesas do modelo 210, o que acontece quando o inquilino retém o imposto, e o recurso que o Supremo Tribunal admitiu em julho de 2026 sobre a dedução dos custos pelos proprietários de fora da União. 15 min de leitura
 Fiscalidade 18 de novembro de 2026
VeriFactu a seis semanas de 1 de janeiro de 2027: o prazo que continua no BOE, o adiamento anunciado para outubro de 2028 e o que fazer entretanto
A seis semanas de 1 de janeiro de 2027 o prazo do VeriFactu continua no BOE, e uma nota do Ministério das Finanças de 5 de outubro de 2026 anuncia o seu adiamento para outubro de 2028. O que é direito hoje e o que está apenas anunciado, quem está dentro da regra nas Canárias, o que o programa tem de fazer, a coima de 50.000 euros, as datas firmes da fatura eletrónica e uma lista de verificação para as semanas em que os dois textos não coincidem. 14 min de leitura